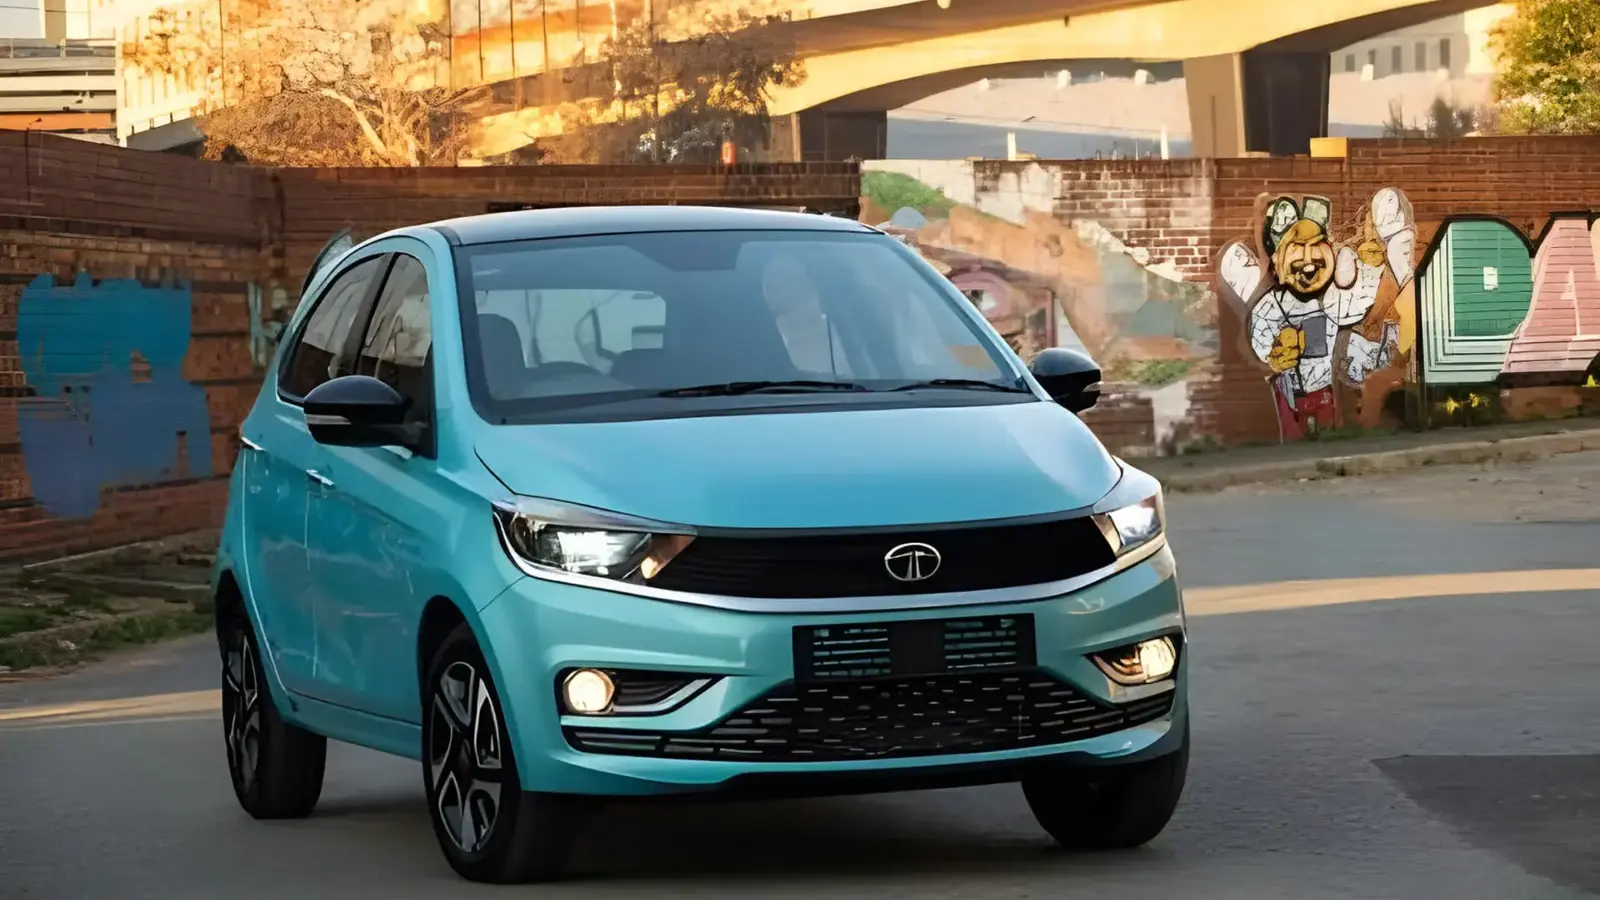
Investerare fick en obehaglig väckning när Tata Motors rapporterade en vinstkollaps på 80 procent för kvartalet. Aktien för dess personbilsdivision föll upp till 6 procent under en enda handelsdag. Plötsligt. Kraftigt. Obehagligt.
Aktievärdet sjönk till cirka €3,66 i handeln, vilket markerade den brantaste dagsnedgången i procent sedan i mitten av juni. Orsaken var inte ett enda misstag. Det var en serie påfrestningar som byggts upp: stigande insatskostnader, hårdare rabatter och krympande marginaler hos Jaguar Land Rover.
Jaguar Land Rovers påverkan på koncernen
JLR är fortfarande tungviktaren i Tatas portfölj och står för ungefär åtta av tio euro företaget tjänar. Ändå underpresterade marginalerna i lyxdivisionen gentemot analytikernas förväntningar, och den inhemska personbilsverksamheten gjorde också besvikna. När lyxdelen nyser blir hela koncernen förkyld.

Oberoende aktörer som Jefferies pekade tydligt på problemet: ökad konkurrens, kraftig rabattpress och höga garantikostnader urholkar JLR:s lönsamhet. Banken sänkte sin vinstprognos per aktie för räkenskapsåret 2027 med omkring 10 procent. Nomura var inne på samma linje och varnade för att marginalpress i JLR och svaghet på hemmamarknaden kommer att tynga kassaflödet på kort sikt.
Konkreta siffror understryker smärtan. Koncernens nettoresultat för april till juni sjönk till cirka €85,3 miljoner, från ungefär €431,6 miljoner ett år tidigare. Det är inga avrundningsfel. Det är en signal.
VD:n sockrade inte över situationen. Han varnade för att det andra kvartalet kommer att ge ytterligare ett hårt slag. Inte bara mot Tata. Mot branschen. Det väcker en kortfattad fråga: hur snabbt kan Tata få kontroll över kostnaderna och återställa marginalerna i sin lyxdivision?
Det finns välkända verktyg: skära i icke-nödvändiga utgifter. Minska incitament. Omlägga leverantörsavtal. Men i praktiken är sådana åtgärder röriga. Efterfrågan och konkurrens kommer avgöra hur långt Tata kan gå utan att skada försäljningsmomentum. Och JLR står inför egna strukturella hinder: produktkonkurrenskraft, garantikrav och prispress i viktiga marknader.

Investerare kommer nu att bevaka tre saker noggrant. Ett, om ledningen kan stoppa marginalförsämringen hos JLR. Två, hur snabbt inflationsdriven råvarukostnad lugnar sig eller absorberas. Tre, om den inhemska försäljningen kan kompensera svagheten i lyxförsäljningen. Kortfristig återhämtning beror på att alla tre rör sig i rätt riktning.
För att aktien ska återfå en uppåtgående bana behöver Tata mer än floskulor. Företaget måste visa konkret kostnadskontroll, tydligare marginaler hos Jaguar Land Rover och en trovärdig plan för att återställa fritt kassaflöde. Annars kommer marknaden att betrakta detta som mer än en cyklisk svacka.
Praktisk verklighet: en återhämtning är möjlig, men den kräver genomförande och tid. Investerare som förväntade sig en snabb lösning kommer sannolikt att bli besvikna. De som är tålmodiga och som ser JLR:s långsiktiga potential om marginalerna stabiliseras kan hitta möjligheter i turbulensen.
Diskussion
Lämna en kommentar
Kommentarer
Inga kommentarer ännu. Bli den första.